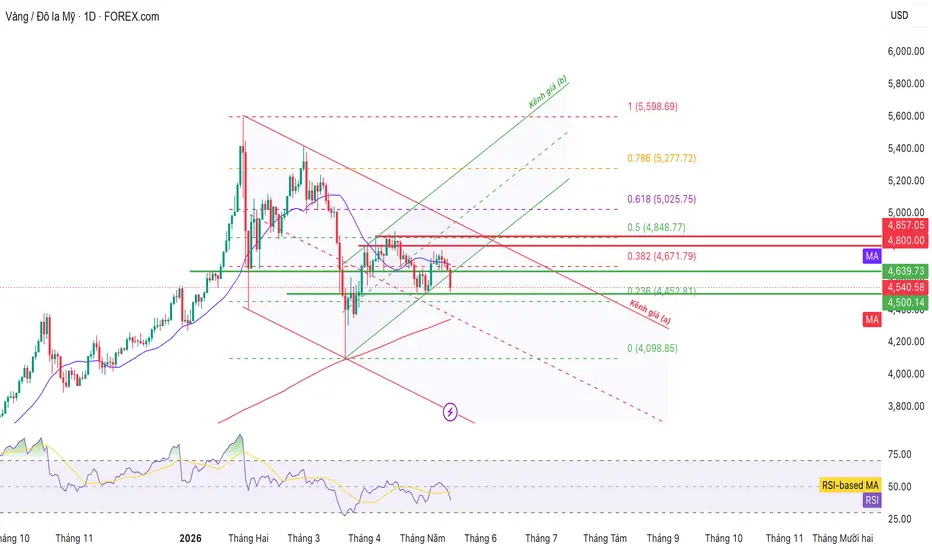
Thị trường kim loại quý vừa trải qua một cú đảo chiều khiến nhiều nhà đầu tư choáng váng. Chỉ vài ngày trước, vàng còn được xem là hưởng lợi lớn nhất từ căng thẳng Trung Đông và cú sốc năng lượng toàn cầu. Nhưng đến cuối tuần, chính những yếu tố từng hỗ trợ vàng lại trở thành nguyên nhân kích hoạt làn sóng bán tháo mạnh trên toàn thị trường.
Nội dung được biên tập, phân tích và xuất bản bởi BestSC
Giá vàng XAUUSD giao ngay đóng cửa tuần ở mức 4.539,70 USD/ ounce, giảm hơn 2,4% chỉ trong một phiên và mất gần 3,7% trong cả tuần. Bạc thậm chí còn biến động dữ dội hơn. Sau giai đoạn tăng nóng vì kỳ vọng thiếu hụt nguồn cung và nhu cầu công nghiệp bùng nổ, giá bạc giao ngay lao dốc xuống còn 77,88USD/ ounce, giảm hơn 9% trong ngày và mất khoảng 13% chỉ sau hai phiên kể từ đỉnh hôm thứ Tư.
Điều đáng nói là đợt giảm này không xuất phát từ việc căng thẳng địa chính trị hạ nhiệt. Ngược lại, cuộc chiến với Iran vẫn chưa có dấu hiệu kết thúc, eo biển Hormuz tiếp tục bị gián đoạn hoạt động hàng hải và giá dầu vẫn neo ở vùng ba chữ số. Nhưng thay vì thúc đẩy vàng tăng mạnh hơn như logic thông thường, thị trường bắt đầu nhìn mọi thứ dưới một góc độ khác: lạm phát có thể đang quay trở lại ngoài tầm kiểm soát và Fed có thể buộc phải quay lại con đường tăng lãi suất. Đây là điểm xoay tâm lý cực kỳ quan trọng
Trong nhiều tháng, thị trường giao dịch vàng dựa trên giả định rằng Fed sớm muộn cũng sẽ phải nới lỏng chính sách tiền tệ để hỗ trợ tăng trưởng kinh tế. Nhưng khi giá dầu tăng vọt vì khủng hoảng Trung Đông, bài toán lạm phát lập tức thay đổi. Nhà đầu tư bắt đầu nhận ra rằng nếu chi phí năng lượng tiếp tục leo thang, Fed sẽ không còn nhiều lựa chọn ngoài việc duy trì lãi suất cao lâu hơn, thậm chí không loại trừ khả năng tăng lãi suất thêm một lần nữa trước cuối năm.
Nói cách khác, vàng đang bị mắc kẹt trong nghịch lý lớn nhất của thị trường hiện tại: địa chính trị càng nóng, lạm phát càng cao; nhưng lạm phát càng cao thì nguy cơ Fed siết chính sách càng lớn, và đó lại là môi trường bất lợi cho vàng.
Tôi cho rằng đây chính là lý do khiến đợt bán tháo lần này trở nên dữ dội hơn kỳ vọng. Thị trường không còn coi vàng đơn thuần là tài sản trú ẩn nữa, mà bắt đầu định giá vàng như một tài sản chịu áp lực trực tiếp từ lợi suất và đồng USD.
Dữ liệu kinh tế Mỹ tuần này càng làm nỗi lo đó trở nên rõ ràng hơn. Chỉ số CPI tháng gần nhất tăng 3,8% so với cùng kỳ năm trước, trong khi CPI lõi vẫn duy trì ở mức cao hơn nhiều so với mục tiêu 2% của Fed. PPI cũng tăng mạnh nhất kể từ cuối năm 2022, cho thấy áp lực giá không còn giới hạn ở năng lượng mà đang lan rộng sang nhiều lĩnh vực khác của nền kinh tế.
Đây là tín hiệu mà thị trường đặc biệt nhạy cảm. Bởi một khi lạm phát bắt đầu lan sang toàn bộ chuỗi sản xuất và tiêu dùng, rủi ro “lạm phát đình trệ” sẽ xuất hiện, tức tăng trưởng chậm lại nhưng giá cả vẫn tiếp tục leo thang. Trong môi trường như vậy, Fed gần như bị đẩy vào thế khó: hoặc chấp nhận tăng lãi suất để bảo vệ uy tín kiểm soát lạm phát, hoặc chấp nhận để lạm phát ăn sâu vào kỳ vọng thị trường. Dòng tiền hiện tại đang nghiêng về khả năng thứ nhất.
Xác suất Fed tăng lãi suất thêm trước cuối năm đã tăng mạnh trong định giá thị trường. Đồng USD vì thế tiếp tục được hỗ trợ, còn lợi suất trái phiếu Mỹ duy trì ở vùng cao. Với vàng, đây là sự kết hợp mang tính “độc hại”. Một tài sản không sinh lời sẽ rất khó cạnh tranh khi nhà đầu tư có thể nhận lợi suất hấp dẫn từ trái phiếu chính phủ Mỹ cùng lúc đồng bạc xanh vẫn mạnh lên.
Dù vậy, tôi cho rằng cần tách biệt câu chuyện ngắn hạn và dài hạn
Vấn đề là trong giai đoạn hiện tại, thị trường đang ưu tiên giao dịch theo “chi phí vốn” thay vì “nỗi sợ khủng hoảng”. Và khi đồng USD mạnh lên cùng lợi suất tiếp tục neo cao, vàng sẽ rất khó lấy lại động lực tăng mạnh ngay lập tức.
Tuần tới, thị trường nhiều khả năng sẽ tiếp tục xoay quanh ba biến số chính: giá dầu, lợi suất trái phiếu Mỹ và các tín hiệu mới từ Fed. Trong bối cảnh thiếu dữ liệu kinh tế đủ lớn để thay đổi xu hướng, bất kỳ diễn biến nào tại Trung Đông đều có thể lập tức trở thành chất xúc tác khiến thị trường biến động mạnh hơn nữa.
Bài viết đến đây là hết, chúc bạn đọc ngày làm việc hiệu quả và hạnh phúc!
Nội dung được biên tập, phân tích và xuất bản bởi BestSC
Giá vàng
XAUUSD giao ngay đóng cửa tuần ở mức 4.539,70 USD/ ounce, giảm hơn 2,4% chỉ trong một phiên và mất gần 3,7% trong cả tuần. Bạc thậm chí còn biến động dữ dội hơn. Sau giai đoạn tăng nóng vì kỳ vọng thiếu hụt nguồn cung và nhu cầu công nghiệp bùng nổ, giá bạc giao ngay lao dốc xuống còn 77,88USD/ ounce, giảm hơn 9% trong ngày và mất khoảng 13% chỉ sau hai phiên kể từ đỉnh hôm thứ Tư.Điều đáng nói là đợt giảm này không xuất phát từ việc căng thẳng địa chính trị hạ nhiệt. Ngược lại, cuộc chiến với Iran vẫn chưa có dấu hiệu kết thúc, eo biển Hormuz tiếp tục bị gián đoạn hoạt động hàng hải và giá dầu vẫn neo ở vùng ba chữ số. Nhưng thay vì thúc đẩy vàng tăng mạnh hơn như logic thông thường, thị trường bắt đầu nhìn mọi thứ dưới một góc độ khác: lạm phát có thể đang quay trở lại ngoài tầm kiểm soát và Fed có thể buộc phải quay lại con đường tăng lãi suất. Đây là điểm xoay tâm lý cực kỳ quan trọng
Trong nhiều tháng, thị trường giao dịch vàng dựa trên giả định rằng Fed sớm muộn cũng sẽ phải nới lỏng chính sách tiền tệ để hỗ trợ tăng trưởng kinh tế. Nhưng khi giá dầu tăng vọt vì khủng hoảng Trung Đông, bài toán lạm phát lập tức thay đổi. Nhà đầu tư bắt đầu nhận ra rằng nếu chi phí năng lượng tiếp tục leo thang, Fed sẽ không còn nhiều lựa chọn ngoài việc duy trì lãi suất cao lâu hơn, thậm chí không loại trừ khả năng tăng lãi suất thêm một lần nữa trước cuối năm.
Nói cách khác, vàng đang bị mắc kẹt trong nghịch lý lớn nhất của thị trường hiện tại: địa chính trị càng nóng, lạm phát càng cao; nhưng lạm phát càng cao thì nguy cơ Fed siết chính sách càng lớn, và đó lại là môi trường bất lợi cho vàng.
Tôi cho rằng đây chính là lý do khiến đợt bán tháo lần này trở nên dữ dội hơn kỳ vọng. Thị trường không còn coi vàng đơn thuần là tài sản trú ẩn nữa, mà bắt đầu định giá vàng như một tài sản chịu áp lực trực tiếp từ lợi suất và đồng USD.
Dữ liệu kinh tế Mỹ tuần này càng làm nỗi lo đó trở nên rõ ràng hơn. Chỉ số CPI tháng gần nhất tăng 3,8% so với cùng kỳ năm trước, trong khi CPI lõi vẫn duy trì ở mức cao hơn nhiều so với mục tiêu 2% của Fed. PPI cũng tăng mạnh nhất kể từ cuối năm 2022, cho thấy áp lực giá không còn giới hạn ở năng lượng mà đang lan rộng sang nhiều lĩnh vực khác của nền kinh tế.
Đây là tín hiệu mà thị trường đặc biệt nhạy cảm. Bởi một khi lạm phát bắt đầu lan sang toàn bộ chuỗi sản xuất và tiêu dùng, rủi ro “lạm phát đình trệ” sẽ xuất hiện, tức tăng trưởng chậm lại nhưng giá cả vẫn tiếp tục leo thang. Trong môi trường như vậy, Fed gần như bị đẩy vào thế khó: hoặc chấp nhận tăng lãi suất để bảo vệ uy tín kiểm soát lạm phát, hoặc chấp nhận để lạm phát ăn sâu vào kỳ vọng thị trường. Dòng tiền hiện tại đang nghiêng về khả năng thứ nhất.
Xác suất Fed tăng lãi suất thêm trước cuối năm đã tăng mạnh trong định giá thị trường. Đồng USD vì thế tiếp tục được hỗ trợ, còn lợi suất trái phiếu Mỹ duy trì ở vùng cao. Với vàng, đây là sự kết hợp mang tính “độc hại”. Một tài sản không sinh lời sẽ rất khó cạnh tranh khi nhà đầu tư có thể nhận lợi suất hấp dẫn từ trái phiếu chính phủ Mỹ cùng lúc đồng bạc xanh vẫn mạnh lên.
Dù vậy, tôi cho rằng cần tách biệt câu chuyện ngắn hạn và dài hạn
- Trong ngắn hạn, vàng và bạc rõ ràng đang chịu áp lực lớn từ kỳ vọng lãi suất, đồng USD và lợi suất trái phiếu Mỹ. Chừng nào giá dầu còn duy trì ở mức cao và lạm phát chưa hạ nhiệt, thị trường sẽ tiếp tục lo ngại Fed giữ lập trường cứng rắn lâu hơn dự kiến.
- Nhưng ở góc nhìn dài hạn, những yếu tố hỗ trợ cấu trúc của vàng gần như chưa thay đổi. Các ngân hàng trung ương toàn cầu vẫn liên tục mua vàng, xu hướng phi đô la hóa vẫn âm thầm diễn ra, còn thế giới vẫn bị bao phủ bởi rủi ro địa chính trị kéo dài từ Trung Đông tới cạnh tranh chiến lược Mỹ – Trung.
Vấn đề là trong giai đoạn hiện tại, thị trường đang ưu tiên giao dịch theo “chi phí vốn” thay vì “nỗi sợ khủng hoảng”. Và khi đồng USD mạnh lên cùng lợi suất tiếp tục neo cao, vàng sẽ rất khó lấy lại động lực tăng mạnh ngay lập tức.
Tuần tới, thị trường nhiều khả năng sẽ tiếp tục xoay quanh ba biến số chính: giá dầu, lợi suất trái phiếu Mỹ và các tín hiệu mới từ Fed. Trong bối cảnh thiếu dữ liệu kinh tế đủ lớn để thay đổi xu hướng, bất kỳ diễn biến nào tại Trung Đông đều có thể lập tức trở thành chất xúc tác khiến thị trường biến động mạnh hơn nữa.
Bài viết đến đây là hết, chúc bạn đọc ngày làm việc hiệu quả và hạnh phúc!

Nhà xuất bản, sáng lập CSGVN.COM
Telegram: t.me/csg2019
Zalo: zalo.me/g/ntjftr594
facebook.com/groups/csgvn2018
Telegram: t.me/csg2019
Zalo: zalo.me/g/ntjftr594
facebook.com/groups/csgvn2018
Thông báo miễn trừ trách nhiệm
Thông tin và các ấn phẩm này không nhằm mục đích, và không cấu thành, lời khuyên hoặc khuyến nghị về tài chính, đầu tư, giao dịch hay các loại khác do TradingView cung cấp hoặc xác nhận. Đọc thêm tại Điều khoản Sử dụng.
Nhà xuất bản, sáng lập CSGVN.COM
Telegram: t.me/csg2019
Zalo: zalo.me/g/ntjftr594
facebook.com/groups/csgvn2018
Telegram: t.me/csg2019
Zalo: zalo.me/g/ntjftr594
facebook.com/groups/csgvn2018
Thông báo miễn trừ trách nhiệm
Thông tin và các ấn phẩm này không nhằm mục đích, và không cấu thành, lời khuyên hoặc khuyến nghị về tài chính, đầu tư, giao dịch hay các loại khác do TradingView cung cấp hoặc xác nhận. Đọc thêm tại Điều khoản Sử dụng.