Metal W4/T8 26 : Đồng sẽ chiếm spotlight sắp tới của Bạc,VàngQuay lại với thị trường kim loại . Lần này không phải là Vàng hay Bạc , mà là Đồng ( XCU - Copper )
Điều tôi đề cập được thể hiện rõ ràng qua đồ thị , có cơ sở rõ ràng .
Đầu tiên với góc nhìn phân tích kỹ thuật , từ đồ thị ta thấy gì ?
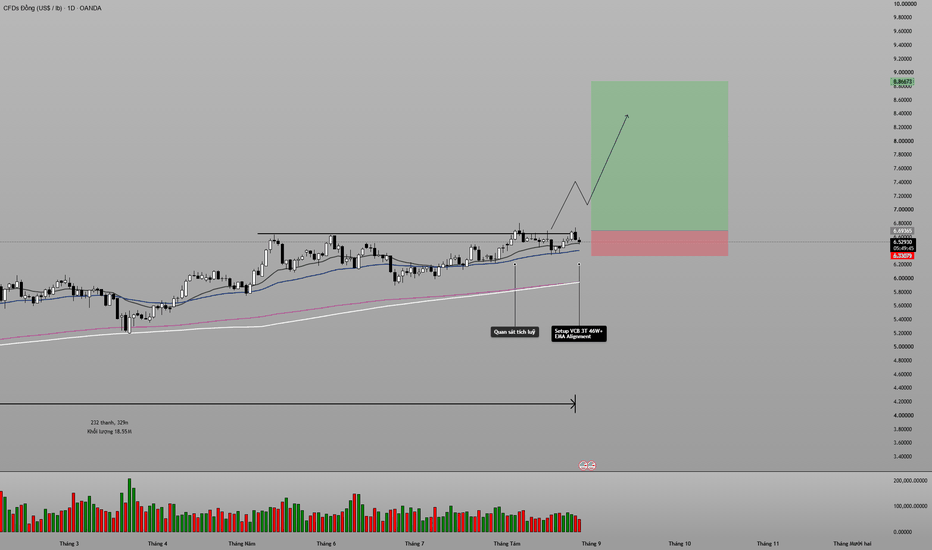
Kim loại màu - Đồng đang hình thành thiết lập VCB tăng giá chặt chẽ .
Thiết lập VCB 3T+ 46W+ và đồng thuận EMA . Được ủng hộ mạnh mẽ ở khung tuần , tháng .
Các nhịp nhún có độ sâu giảm dần rõ rệt ( -12% → -6% → -2.5%).
Hành động giá thể hiện sự siết chặt rất chuẩn mực ở vòm thu hẹp cuối.
Thanh khoản kiệt huệ ở đợt thu hẹp cuối cùng - khối lượng dưới trung bình 20 phiên, cho thấy nguồn cung bán ra đã bị hấp thụ hết .
Thiết lập chặt chẽ này đồng nghĩa với việc cho 1 tỷ lệ R:R rất tốt nếu thành công .
Nếu ở điểm Pivot cuối cùng , giá tích luỹ thêm 3 4 ngày nữa , tôi sẽ ưu tiên siết stoploss và tăng khối lượng = tương đương x 2 rủi ro cho thiết lập này .
Tiếp theo là điểm qua các thông tin nền tảng được công khai .
Trùng hợp thay , các tin tức về gián đoạn nguồn cung của Đồng được báo chí phát đi tín hiệu liên tục .
Sản lượng khai thác toàn cầu gặp trục trặc đồng loạt tại các khu vực trọng điểm. Sự cố ngập lụt tại phức hợp mỏ Kamoa Kakula, các tai nạn rủi ro lao động tại Teniente , cùng lệnh cấm + hạn chế xuất khẩu tinh quặng từ một số nước châu Phi khiến nguồn cung sụt giảm nghiêm trọng trong thời gian ngắn .
Suy giảm hàm lượng quặng : Các mỏ truyền thống lâu đời trên thế giới (đặc biệt tại Chile và Peru) ghi nhận chất lượng quặng sụt giảm theo thời gian, đòi hỏi chi phí khai thác tăng cao nhưng sản lượng thu hồi lại giảm. => theo thời gian , dù muốn hay không , giá khai thác đồng chắc chắn sẽ tăng dần theo thời gian , lý do đơn giản là trượt giá đồng tiền và chúng ta đang giao dịch dựa trên giá trị của đồng Đô la .
Chính sách thuế thương mại từ US : Các đề xuất và rủi ro mở rộng thuế quan theo Mục 232 lên sản phẩm đồng tinh chế nhập khẩu vào Mỹ đã kích hoạt làn sóng tích trữ quy mô lớn .
Chênh lệch giá giữa 2 sàn COMEX-LME buộc lòng Doanh nghiệp US tăng cường nhập khẩu và rút đồng vật chất từ các kho sàn LME ở châu Âu và châu Á để chuyển về lưu kho COMEX ở US . Điều này khiến lượng tồn kho hiển thị tại Mỹ tăng vọt, nhưng lại đẩy thị trường châu Âu và châu Á rơi vào cảnh khan hiếm trầm trọng . 1 Chi tiết thú vị là các nước châu Á là nơi gia công của các ông lớn trên thế giới và Đồng không ngoại lệ => gia tăng rào cản về nguồn cung trong ngắn hạn và tạo điều kiện đẩy giá đồng lên trời , và cá nhân tôi là một nhà đầu cơ , tôi cũng chỉ cần đến thế .
Xu hướng xây dựng cơ sở hạ tầng AI : Đồng cũng không đứng ngoài cuộc chơi. Xây dựng các trung tâm dữ liệu AI đòi hỏi khối lượng đồng khổng lồ cho hệ thống cấp điện, làm mát, biến áp và đường dây dẫn điện tốc độ cao .
Lời kết : Tóm lại ý tưởng Mua ( Long ) XCU - Copper của tôi đang được cả yếu tố kỹ thuật và yếu tố nền tảng ủng hộ .
Chuẩn bị cho thiết lập và chờ đợi câu trả lời từ thị trường .
Tuân thủ quy trình và kế hoạch . Không hành động nếu kế hoạch không xảy ra .
Chúc anh em đọc nội dung của tôi giao dịch thuận lợi và nắm bắt được cơ hội này cùng tôi trong những ngày tới .
Mãi cháy
 Giá lên
US Stocks W4/T8 26 : Xu hướng cheap-fastfood MCD suy yếuBắt đầu với góc nhìn phân tích kỹ thuật , từ đồ thị ta thấy gì ?
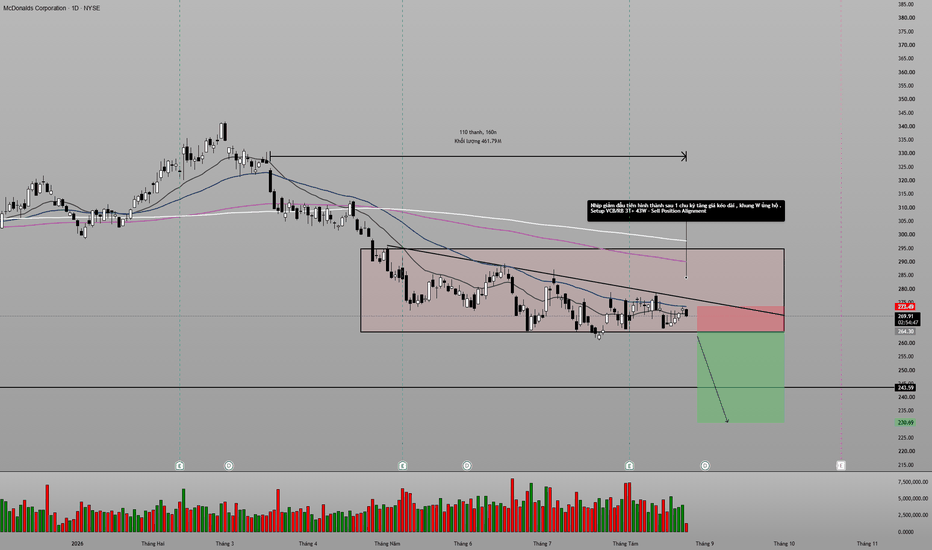
Cổ phiếu McDonalds đang hình thành một thiết lập giảm giá mạnh mẽ . Đó là thiết lập VCB ưa thích của tôi .
Thiết lập VCB 3T+ 43Week - Đồng thuận EMA - Đoạn nén chặt chẽ . Được ủng hộ bởi xu hướng khung Tuần .
Quay về cách đây 1 tháng ( 23/07/26 ) Giá hình thành 1 nhịp shakeout đi lại trong biên , điều này càng cũng cố cho tôi thấy thanh khoản Sell trước đó đã bị triệu tiêu phần lớn ( được thể hiện qua khối lượng ở các phiên sau )
Điểm Pivot - Break out : 264 đô và stoploss đáy gần nhất để tối ưu lợi nhuận ( vì setup này khá chặt chẽ rồi )
Các chỉ số thị trường quan trọng như US30 US100 và S&P500 đều tăng không bền vững và có dấu hiệu khởi đầu xu hướng giảm ngắn hạn hoặc đi ngang ( dù vẫn trong kênh giá tăng nhưng đã duy trì lâu và suy yếu ) càng ủng hộ cho thiết lập này .
Thiết lập này của tôi được ủng hộ bởi yếu tố nội không ? Câu trả lời là Có và vì sao ?
Sau khi đọc qua báo cáo thu nhập và doanh thu gần nhất . Tôi thấy rằng doanh thu của MCD không tăng mà còn giảm , chỉ có biên lợi nhuận được duy trì ổn định vì điều khoản nhượng quyền hợp đồng vẫn được duy trì trong nhiều năm và biên độ thực tế từ bán lẻ đang có dấu hiệu thu hẹp lại .
Điều này cho thấy : Doanh nghiệp này tăng giá bán lẻ chứ doanh thu không thực sự tăng ( có nghĩa là giảm )
Giá nguyên liệu đầu vào tăng do lạm phát và 1 phần từ giá dầu từ cuộc chiến Iran-US
Xu hướng ăn uống healthy đã lấy đi 1 phần doanh thu của MCD và các đối thủ cạnh tranh cùng ngành , người tiêu dùng chắc chắn sẽ rất thích các thương hiệu mới và muốn thử chúng
=> Cho thấy rằng doanh thu của họ không bền vững . Vì phân khúc đồ ăn giá rẻ chỉ có thể tăng giá tới 1 mức độ nào đó . Nếu ở cùng tầm chi phí , họ sẽ còn nhiều lựa chọn hơn chứ không chỉ đơn thuần bữa ăn giá rẻ 5$ .
Một vài dẫn chứng từ số liệu cụ thể cho doanh nghiệp này :
Cú sụt giảm về xung lực (Momentum): Tăng trưởng doanh thu cùng cửa hàng toàn cầu (Global Comps) của MCD đã giảm tốc từ mức 3.8% ở Quý 1/2026 xuống chỉ còn 1.3% ở Quý 2/2026.
Ban lãnh đạo công ty cũng cho biết tăng trưởng doanh thu cùng cửa hàng trong tháng 7/2026 bắt đầu rơi vào mức âm nhẹ. Sự suy giảm liên tục qua các tháng/quý là tín hiệu tiêu cực lớn đối với các quỹ đầu tư => Sẽ xem xét hạ định giá và kỳ vọng của cổ phiếu này .
Trầm lặng ở Trung Quốc và Pháp: Cả 2 thị trường tiêu dùng khổng lồ này đều được ghi nhận là hoạt động kém hiệu quả (underperforming). Tại Trung Quốc, doanh thu cùng cửa hàng thậm chí đã tăng trưởng âm do sự cạnh tranh khốc liệt về giá từ các chuỗi thức ăn nhanh nội địa.
Định giá không còn rẻ: Dù giá cổ phiếu MCD đã có nhịp điều chỉnh giảm từ vùng đỉnh gần 319 đô xuống vùng 270 284 đô, P/E dự phóng vẫn quanh mức 21x–22x. Đây là mức định giá cao cho một công ty đang có mức tăng trưởng doanh thu cửa hàng cũ chỉ dưới 1% tại thời điểm quý gần nhất .
Báo cáo ghi nhận chi phí tái cấu trúc 52 triệu USD cho quý và 99 triệu USD cho 6 tháng.
Ngoài ra, mục tiêu mở rộng lên 50,000 cửa hàng toàn cầu của McDonald's đã phải đẩy lùi từ mốc năm 2027 sang năm 2028, phản ánh sự thận trọng của ban lãnh đạo trước bối cảnh kinh tế vĩ mô thách thức...
Lời kết : Tóm lại ý tưởng Sell MCD của tôi đang được cả yếu tố kỹ thuật và yếu tố nền tảng ủng hộ .
Chuẩn bị cho thiết lập và chờ đợi câu trả lời từ thị trường .
Tuân thủ quy trình và kế hoạch . Không hành động nếu kế hoạch không xảy ra .
Chúc anh em đọc nội dung của tôi giao dịch thuận lợi và đạt nhiều thành công trong giai đoạn còn lại của 2026 .
Mãi cháy
 Giá xuống